
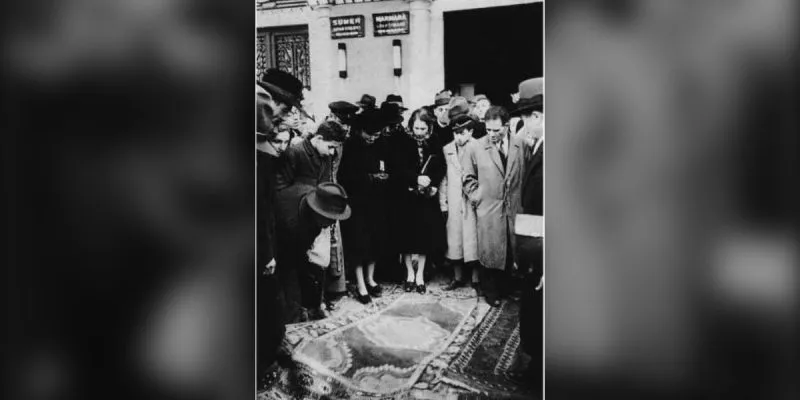
Kısaca: Varlık Vergisi, II. Dünya Savaşı yıllarında karaborsa ve fiyat artışlarıyla oluşan olağanüstü servetleri vergilendirmek ve savaş hazırlığının giderlerini karşılamak amacıyla 11 Kasım 1942‘de çıkarılan, bir defaya mahsus servet vergisidir. Vergi miktarını komisyonlar belirledi; bir ay içinde ödemeyenlerin malları satıldı ve borçlular Erzurum Aşkale‘ye çalışmaya gönderildi. Vergilendirmedeki haksızlıklar ve mükelleflere farklı oranlar uygulanması ağır eleştirilere yol açtı; uygulama 1944 başlarında sona erdirildi.
| Konu | Bilgi |
|---|---|
| Kanun | 11 Kasım 1942 |
| Dönem | II. Dünya Savaşı, Şükrü Saracoğlu hükûmeti |
| Niteliği | Bir defaya mahsus servet vergisi |
| Belirleme | Mahallî komisyonlar (itiraz hakkı yoktu) |
| Ödemeyenlere | Mal satışı ve Aşkale’de çalışma zorunluluğu |
| Sonu | 1944 başlarında kaldırıldı (15 Mart 1944) |
📌 SINAV NOTU: Varlık Vergisi, II. Dünya Savaşı’nın Türkiye’ye ekonomik etkileri içinde sorulur; aynı dönemin diğer önlemleri Millî Korunma Kanunu (1940) ve Toprak Mahsulleri Vergisi (1944)‘dir. Türkiye savaşa girmediği hâlde seferberlik ve savunma harcamaları ekonomiyi zorladı. Uygulamadaki eşitsizlikler, sonraki dönemde çok partili hayata geçişi hızlandıran hoşnutsuzluklardan biri oldu.
Varlık Vergisinin Çıkarılma Nedenleri
- Türkiye savaşa girmemesine rağmen geniş çaplı seferberlik ve savunma harcamaları bütçeyi zorluyordu.
- Savaş koşullarının getirdiği karaborsacılık ve stokçuluk fiyatları yükseltti; bazı kişiler olağanüstü servetler edindi (savaş zenginleri).
- Enflasyonu düşürmek ve piyasadaki para miktarını azaltmak amaçlandı.
- Devlet, savaştan yararlananlardan bir defaya mahsus vergi alarak yükü paylaştırmak istedi.
Uygulanışı
Kanunla servet ve kazanç üzerinden bir defaya mahsus ağır bir vergi alındı. Verginin miktarını il ve ilçelerde kurulan komisyonlar belirledi ve bu kararlara itiraz edilemedi. Vergiyi otuz gün içinde ödemeyenlerin malları satışa çıkarıldı; borcunu yine kapatamayanlar Erzurum’un Aşkale ilçesi başta olmak üzere çeşitli yerlere çalışmaya gönderildi.
Eleştiriler ve Sonuçları
- Komisyonların belirlediği tutarlarda keyfîlik ve haksızlıklar yaşandı; ödemeler için çok kısa süre tanındı.
- Mükelleflere dinî ve etnik kökenlerine göre farklı oranlar uygulanması, en çok eleştirilen yönü oldu; vergi en ağır şekilde gayrimüslim tüccarları etkiledi.
- Bazı ticari işletmeler el değiştirdi; sermaye yapısında önemli değişiklikler oldu.
- Uygulama 1944 başlarında sona erdirildi ve ödenmemiş borçlar silindi.
- Savaş yıllarının olağanüstü vergileri (Varlık Vergisi ve Toprak Mahsulleri Vergisi) toplumun farklı kesimlerinde hükûmete karşı hoşnutsuzluk yarattı.
Dönemin genel tablosu için II. Dünya Savaşı’nın Türkiye’ye Etkileri ve Çok Partili Hayata Geçiş sayfalarına bakabilirsiniz.
Sıkça Sorulan Sorular
Varlık Vergisi ne zaman çıkarıldı?
11 Kasım 1942’de çıkarıldı.
Varlık Vergisi neden çıkarıldı?
II. Dünya Savaşı’nın yol açtığı bütçe açığını kapatmak, karaborsa ve fiyat artışlarıyla oluşan olağanüstü servetleri vergilendirmek için çıkarıldı.
Varlık Vergisini ödemeyenlere ne yapıldı?
Malları satıldı; borcunu ödeyemeyenler Erzurum Aşkale başta olmak üzere çeşitli yerlere çalışmaya gönderildi.
Varlık Vergisi neden eleştirildi?
Komisyonların keyfî belirlemeleri, kısa ödeme süresi ve mükelleflere dinî ve etnik kökene göre farklı oranlar uygulanması nedeniyle eleştirildi.
Varlık Vergisi ne zaman kaldırıldı?
1944 başlarında (15 Mart 1944) kaldırıldı.
Toprak Mahsulleri Vergisi nedir?
1944’te çiftçilerden ürünlerinin %10’unun nakit ya da ayni olarak alındığı savaş dönemi vergisidir.
Kaynak: MEB, T.C. İnkılap Tarihi ve Atatürkçülük 12 ders kitabı, 5. ünite: Varlık Vergisi (11 Kasım 1942) ve Toprak Mahsulleri Vergisi (26 Nisan 1944). Görsel: Varlık Vergisi dönemine ait müzayede ilanları, Milliyet arşivi (Wikimedia Commons, kamu malı).
Hazırlayan: Ramazan Yıldırım · Son güncelleme: Kasım 2026
: Nedenleri, Uygulanışı ve Sonuçları)